

SHARE
การเติบโตของ AI กำลังเปลี่ยน Data Center ไปสู่ระบบที่ GPU/XPU จำนวนมากต้องแลกเปลี่ยนข้อมูลกันต่อเนื่อง ส่งผลให้ความต้องการ Optical Connectivity เพิ่มขึ้นจากจำนวน Optical Link ต่อ GPU ที่สูงขึ้น การเปลี่ยนความเร็วจาก 800G สู่ 1.6T และ 3.2T รวมถึงบทบาทของ Optics ที่ขยายจาก Scale-Out เข้าใกล้ Scale-Up มากขึ้น เราจึงมองว่าความต้องการ Optical Transceivers ในระบบ AI มีแนวโน้มเติบโตต่อเนื่องในระยะกลาง-ยาว
อย่างไรก็ตาม อุตสาหกรรม Optics ยังมีวัฏจักรและขึ้นอยู่กับการลงทุนของ Hyperscalers ขณะที่ภาวะขาดแคลนชิ้นส่วนมีแนวโน้มคลี่คลายเมื่อกำลังการผลิตใหม่เข้าสู่ตลาด ความน่าสนใจของรอบนี้จึงไม่ได้มาจากภาวะขาดแคลนเพียงอย่างเดียว แต่รวมถึงการเปลี่ยนผ่านของเทคโนโลยีและข้อจำกัดด้าน Yield คุณภาพการผลิต การรับรองจากลูกค้า และปริมาณการผลิต ซึ่งช่วยให้ผู้ผลิตชั้นนำรักษาความได้เปรียบได้ ขณะเดียวกัน การเปลี่ยนจาก Pluggable ไปสู่ Silicon Photonics, NPO และ CPO จะทำให้มูลค่าในห่วงโซ่อุปทานย้ายไปยัง Optical Engine, Laser และ Advanced Packaging มากขึ้น โดย China A-shares มีหลายบริษัทเป็นผู้เล่นสำคัญในห่วงโซ่อุปทาน Optics ระดับโลก
แม้เรามีมุมมองเชิงบวกต่อกลุ่ม Hard Tech ของจีน แต่ดัชนี CSI 300 ยังมีสัดส่วนหุ้นที่เชื่อมโยงกับการบริโภคภายในประเทศค่อนข้างมาก สำหรับกลยุทธ์การลงทุนในกองทุน SCBCHA ซึ่งมีกองทุนหลัก คือ ChinaAMC CSI 300 Index ETF เราแนะนำให้ติดตามการฟื้นตัวของดัชนีเศรษฐกิจโดยเฉพาะการบริโภคภายในประเทศ ประกอบด้วยเช่นกัน
Part I: Optics 101
วัฏจักรการลงทุนของ AI Data Center ได้สร้างความต้องการอุปกรณ์รับส่งสัญญาณแสง (Optical Transceiver) อย่างมีนัยสำคัญ โดยชิปประมวลผลและ Network Switch ทำงานด้วยสัญญาณไฟฟ้า ขณะที่ Fiber ส่งข้อมูลในรูปของแสงได้ด้วยความเร็วสูงและมีประสิทธิภาพมากกว่าเมื่อระยะทางเพิ่มขึ้น Optical Transceiver จึงทำหน้าที่แปลงสัญญาณไฟฟ้าเป็นแสงเพื่อส่งผ่าน Fiber และแปลงกลับเป็นสัญญาณไฟฟ้าที่ปลายทาง
Optics ไม่ได้เพิ่มพลังการคำนวณของ GPU โดยตรง แต่ช่วยให้ GPU/XPU จำนวนมากแลกเปลี่ยนข้อมูลกันได้อย่างรวดเร็ว หากเปรียบ GPU เป็น “สมอง” ของระบบ AI เครือข่ายและ Optics ก็เปรียบเสมือน “ระบบประสาท” ที่ทำให้หน่วยประมวลผลจำนวนมากทำงานร่วมกันได้อย่างมีประสิทธิภาพ
ตัวเลข 400G, 800G, 1.6T หรือ 3.2T หมายถึงความสามารถในการรับส่งข้อมูลของระบบต่อวินาที เมื่อ AI Cluster ต้องเคลื่อนย้ายข้อมูลระหว่างชิปมากขึ้นทั้งในแง่จำนวนและความเร็ว ความสำคัญของ Optical Connectivity ต่อประสิทธิภาพของระบบจึงเพิ่มขึ้นตามไปด้วย
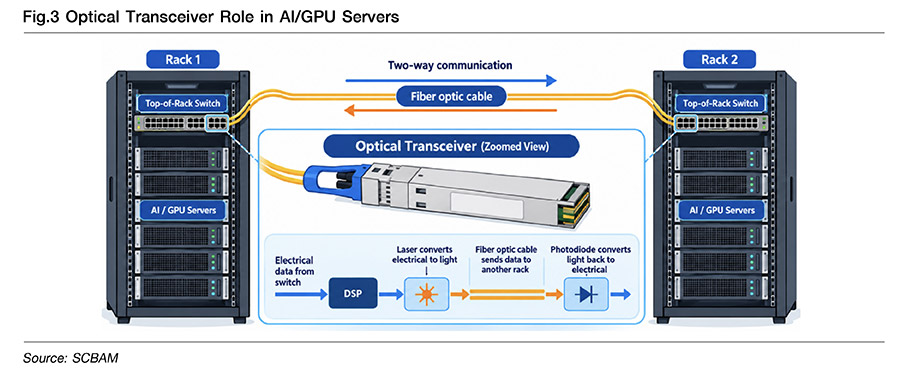
Data Center แบบดั้งเดิมประกอบด้วย Server จำนวนมากที่สามารถทำงานค่อนข้างเป็นอิสระ แต่การฝึกและประมวลผล AI Model ขนาดใหญ่ในระดับ Data Center มักต้องกระจายงานไปยัง GPU/XPU จำนวนมาก ส่งผลให้หน่วยประมวลผลเหล่านี้ต้องแลกเปลี่ยนข้อมูลระหว่างกันอย่างต่อเนื่อง
Lumentum บริษัทเทคโนโลยีโฟโตนิกส์ (Photonics) และเซมิคอนดักเตอร์ระดับโลก ประเมินว่า East-West Traffic หรือ Traffic ที่เคลื่อนที่ภายใน Data Center คิดเป็นประมาณ 80% ของ Traffic ในปี 2026 โดยมีการสื่อสารระหว่าง XPU และการฝึก AI Model เป็นแรงขับเคลื่อนสำคัญ ในระบบลักษณะนี้ ประสิทธิภาพไม่ได้ขึ้นอยู่กับความเร็วของ GPU เพียงอย่างเดียว หาก Network ส่งข้อมูลได้ไม่ทัน GPU จะต้องรอและระบบไม่สามารถใช้ Compute Capacity ได้เต็มประสิทธิภาพ
ด้วยเหตุนี้ Network จึงกลายเป็นส่วนหนึ่งของระบบประมวลผลมากกว่าเป็นเพียงโครงสร้างพื้นฐานรอบ Chip โดยการขยายแนวตั้ง (Scale-up) เพื่อเพิ่มประสิทธิภาพให้กับ Server เดิมที่มีอยู่แล้ว ทำให้ GPU หลายตัวทำงานร่วมกันภายใน Compute Domain ขณะที่การเพิ่มจำนวน Server เข้ามาทำงานร่วมกันเป็นกลุ่ม (Scale-Out) เชื่อม Server และ Rack เพื่อเพิ่มขนาดของ Cluster การเติบโตของ AI จึงสร้างความต้องการ Bandwidth และ Optical Connectivity ที่สูงกว่า Cloud Cycle แบบเดิมอย่างมีนัยสำคัญ
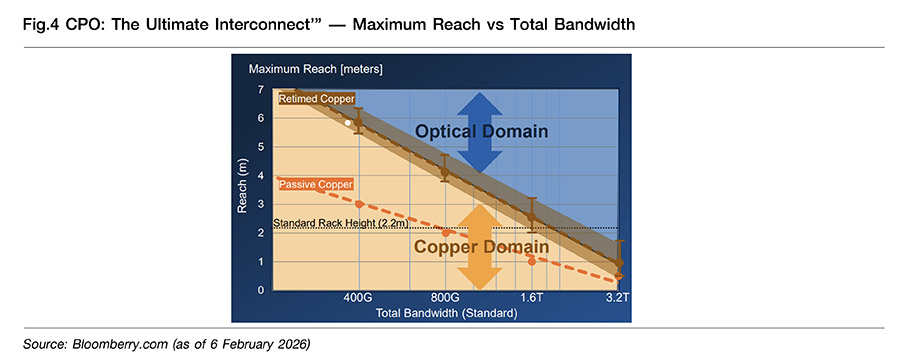
Copper Cable หรือสายทองแดงซึ่งเป็นตัวเลือกการส่งข้อมูลแบบดั้งเดิม ยังมีข้อได้เปรียบด้านต้นทุน ความเรียบง่าย และประสิทธิภาพสำหรับการเชื่อมต่อระยะสั้น ดังนั้น การเติบโตของ Optics ไม่ได้หมายความว่า Fiber จะเข้ามาแทน Copper ทั้งหมด แต่หมายถึง ขอบเขตที่ Copper สามารถทำงานได้อย่างมีประสิทธิภาพกำลังแคบลงเมื่อความเร็วเพิ่มขึ้น
เมื่อ Bandwidth สูงขึ้น การสูญเสียของสัญญาณไฟฟ้าจะเพิ่มขึ้นตามทั้งความเร็วและระยะทาง ผู้พัฒนาระบบสามารถใช้ Retimer หรือวงจรช่วยปรับสัญญาณเพื่อยืดระยะทางได้ แต่ต้องแลกกับการใช้พลังงาน ความร้อน และความซับซ้อนที่เพิ่มขึ้น โดย Lumentum ประเมินว่าในระดับ 1.6T การเชื่อมต่อระหว่าง Rack จะพึ่งพา Optics มากขึ้น และเมื่อเข้าสู่ 3.2T Optics มีโอกาสขยายเข้าสู่การเชื่อมต่อภายใน Rack
ประเด็นสำคัญต่อสมมติฐานในการประเมินการลงทุน (Investment Thesis) ของเรา คือ พื้นที่การใช้งานของ Optics ที่กำลังขยาย ไม่ใช่เพียงการเปลี่ยน Optical Module รุ่นเดิมเป็นรุ่นใหม่ แต่เมื่อความเร็วในการส่งข้อมูลสูงขึ้น Copper จะรองรับการเชื่อมต่อได้ในระยะที่สั้นลง ทำให้ Optics ต้องถูกนำมาใช้ในตำแหน่งที่อยู่ใกล้ Compute Chip มากขึ้น
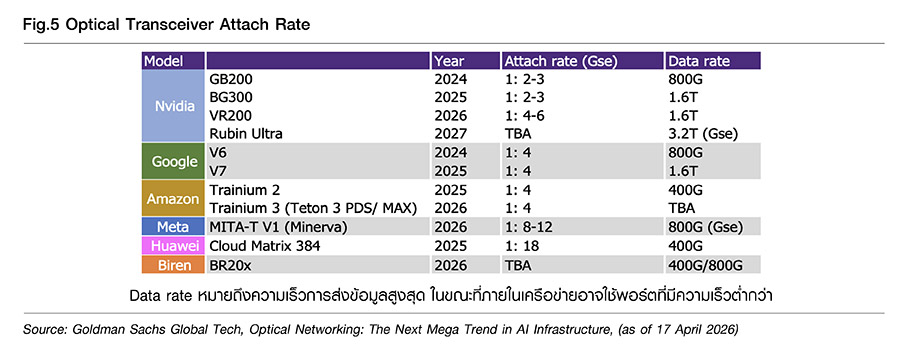
อุปสงค์ของ Optical Module ไม่ได้เพิ่มขึ้นในอัตราเดียวกับจำนวน GPU เพราะจำนวน Optical Connection ต่อ GPU ขึ้นอยู่กับ Network Architecture ด้วย เมื่อ AI Cluster ขยายจาก GPU หลักร้อยไปสู่หลักพันหรือหลักหมื่น ระบบมักต้องเพิ่ม Switch, Network Layer และ Port เพื่อรักษาประสิทธิภาพในการส่งข้อมูล
Goldman Sachs ประเมินว่า NVIDIA GB300 มี สัดส่วนจำนวนอุปกรณ์ Optical ต่อหน่วยประมวลผล (Optical Attach Rate) ราว 1 ต่อ 2–3 หน่วย ขณะที่ VR200 เพิ่มเป็น 1 ต่อ 4–6 หน่อย ส่วน Meta Minerva อยู่ที่ 1 ต่อ 8–12 หน่วยและ Huawei CloudMatrix 384 สูงถึง 1 ต่อ 18 หน่วย ตัวเลขเหล่านี้ไม่ใช่มาตรฐานเดียวสำหรับทุกระบบ แต่สะท้อนว่า Network Architecture สามารถทำให้ Optical Content ต่อ GPU แตกต่างกันได้หลาย
ดังนั้น การประเมินตลาด Optics จากจำนวน GPU ที่ส่งมอบเพียงอย่างเดียวอาจต่ำกว่าความเป็นจริง เพราะนอกจากจำนวน GPU ที่เพิ่มขึ้นแล้ว จำนวนการเชื่อมต่อด้วย Optics ต่อ GPU แต่ละตัวก็มีแนวโน้มเพิ่มขึ้นตามความซับซ้อนของระบบเครือข่ายด้วยเช่นเดียวกัน
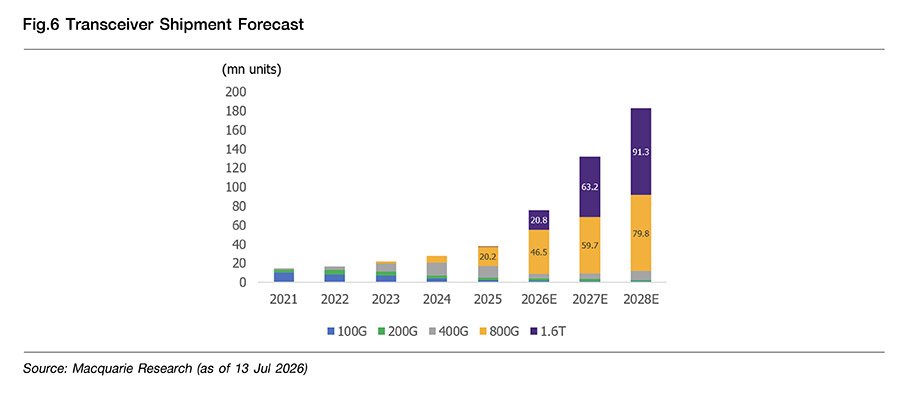
นอกจากจำนวนการเชื่อมต่อที่เพิ่มขึ้นแล้ว ความเร็วของ Optical Module ยังยกระดับต่อเนื่องจาก 400G สู่ 800G และ 1.6T ก่อนที่จะเข้าสู่ 3.2T ใน Generation ถัดไป โดยสินค้า Generation ใหม่ไม่ได้เข้ามาทดแทนสินค้าเดิมทั้งหมดทันที เพราะ AI Network มีหลายส่วนที่ต้องการ Bandwidth แตกต่างกัน
Macquarie ประเมินว่ายอดส่งมอบ (Shipment) ของ Optical Transceiver รุ่น 800G ยังเพิ่มจาก 20.2 ล้านหน่วยในปี 2025 เป็น 79.8 ล้านหน่วยในปี 2028 ขณะที่ 1.6T เพิ่มจาก 0.6 ล้านหน่วยเป็น 91.3 ล้านหน่วย ในช่วงเดียวกัน สะท้อนว่า 1.6T ไม่ได้เติบโตจากการแย่งตลาด 800G เพียงอย่างเดียว แต่เกิดขึ้นพร้อมกับการขยายตัวของ Optical Networking โดยรวม
เมื่อรวมกับการเพิ่ม Attach Rate และการขยาย Optics เข้าไปยังตำแหน่งที่เดิมใช้ Copper ทำให้ Growth Driver ของอุตสาหกรรมมีอย่างน้อยสามระดับ ได้แก่ จำนวนจุดการเชื่อมต่อที่เพิ่มขึ้น, ความเร็วการเชื่อมต่อที่สูงขึ้น และพื้นที่การใช้งาน Optics ทำให้เราประเมินว่า Growth Driver หลายระลอกนี้สามารถทำให้ Earnings Cycle มีความต่อเนื่องมากขึ้นในระยะกลาง-ยาว
Part II: Optics ยังมีวัฏจักร แต่ Technology Migration อาจช่วยยืด Growth Cycle ให้ยาวกว่ารอบ Hardware ทั่วไป
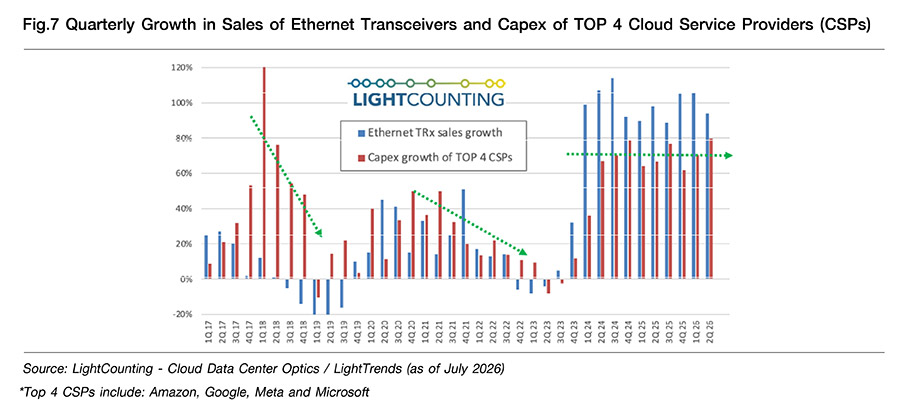
แม้อุปสงค์ของ Optical Networking จะได้รับแรงสนับสนุนเชิงโครงสร้างจาก AI แต่ Optics ยังเป็นอุตสาหกรรมที่มีความเป็นวัฏจักร เพราะลูกค้าหลักเป็น Hyperscaler และ Cloud Provider รายใหญ่เพียงไม่กี่ราย การเปลี่ยนแปลงของแผนลงทุนจึงสามารถส่งผลต่อคำสั่งซื้อของ Supply Chain ได้อย่างรวดเร็ว
ข้อมูลของ LightCounting แสดงให้เห็นว่าการเติบโตของยอดขาย Ethernet Optical Transceiver มีความสัมพันธ์กับการเติบโตของรายจ่ายลงทุนของ Amazon, Google, Meta และ Microsoft ขณะที่อุตสาหกรรมเคยผ่านช่วงหดตัวเมื่อ Cloud Capex ชะลอลงในอดีต
สิ่งที่ต่างจากวัฏจักรก่อนคือ ความต้องการพื้นฐานของอุตสาหกรรมสูงขึ้นจากปริมาณการใช้งาน Optics ต่อระบบที่เพิ่มขึ้น ทั้งจำนวนการเชื่อมต่อ ความเร็วของแต่ละจุดเชื่อมต่อ และการขยายการใช้งานจาก Scale-Out ไปสู่ Scale-Up ดังนั้น มุมมองของเราไม่ได้อยู่ที่ว่าวัฏจักรขาลงจะหายไป แต่คือ ฐานอุปสงค์ของอุตสาหกรรมมีแนวโน้มสูงขึ้นในแต่ละรอบ ทำให้การเติบโตระยะยาวมีความแข็งแรงมากกว่าวัฏจักรก่อน ๆ
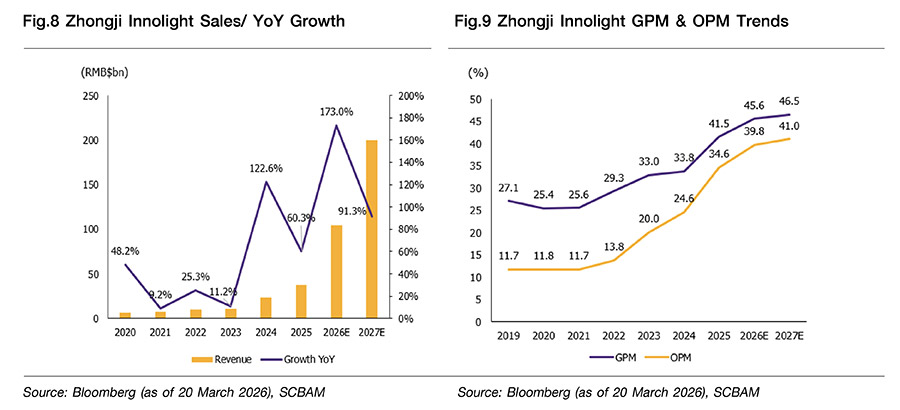
Zhongji Innolight ผู้ผลิต Optical Transceiver รายใหญ่ที่สุดของจีน เป็นตัวอย่างที่สะท้อนความร้อนแรงของวัฏจักร AI Optical Cycle ได้ชัดเจน โดยรายได้เติบโตขึ้นกว่า 122.6% YoY ในปี 2024 และ 60.3% YoY ในปี 2025 ขณะที่ Bloomberg Consensus* คาดว่าจะเร่งตัวขึ้นต่อเนื่องถึง 173.0% YoY ในปี 2026 จากการเพิ่มขึ้นของ 800G และ 1.6T ทั้งนี้ ปัจจัยสำคัญคือรายได้ที่เติบโตขึ้นพร้อมอัตรากำไร โดย Gross Margin เพิ่มจาก 33.8% ในปี 2024 เป็น 41.5% ในปี 2025 และ Bloomberg Consensus คาดจะเพิ่มขึ้นเป็น 45.6% ในปี 2026 ขณะที่ Operating Margin จะเพิ่มจาก 24.6% เป็น 34.6% และ 39.8% ในปี 2024-2026 ตามลำดับ
การขยายตัวของ Margin เกิดจาก Product Mix ที่ย้ายไปสู่สินค้าความเร็วสูง การประหยัดต่อขนาด การปรับปรุง Yield ในฝั่งของการผลิต และความได้เปรียบในการจัดหาชิ้นส่วน อย่างไรก็ตาม ผลประโยชน์บางส่วนจาก Supply Shortage มีลักษณะชั่วคราว จึงควรแยกออกจาก Structural Growth ของ Optical Content เมื่อประเมินความยั่งยืนของกำไร
*ข้อมูลดังกล่าวเป็นข้อมูลการคาดการณ์หลักทรัพย์ที่กองทุนลงทุนอยู่ไม่ใช่เป็นการรับประกันผลตอบแทนของกองทุนในอนาคต โดยหลักทรัพย์ดังกล่าวเป็นเพียงส่วนหนึ่งของพอร์ตการลงทุนของกองทุนซึ่งอยู่ในดุลยพินิจการลงทุนของผู้จัดการกองทุนภายใต้ข้อจำกัดและสัดส่วนที่กำหนดตามหลักเกณฑ์ของสำนักงาน ก.ล.ต.
หาก Optics พึ่งพา 800G เพียง Generation เดียว ความเสี่ยงต่อ Peak Cycle จะเพิ่มขึ้นเมื่อการติดตั้งเริ่มชะลอ แต่ Roadmap ปัจจุบันแสดงการเปลี่ยน Generation ที่ต่อเนื่องและทับซ้อนกัน โดยปัจจุบัน 800G ยังมีอุปสงค์สูง ขณะที่ 1.6T จะอยู่ในช่วง Ramp Up ในปี 2026-27 และ 3.2T จะเริ่มมีอุปสงค์เข้ามาตาม GPU Model ที่ทันสมัยขึ้นตั้งแต่ในช่วง กลางปี 2027 เป็นต้นไป ก่อนที่ 1.6T จะเข้าสู่ช่วงของการอิ่มตัว (Mature Stage)
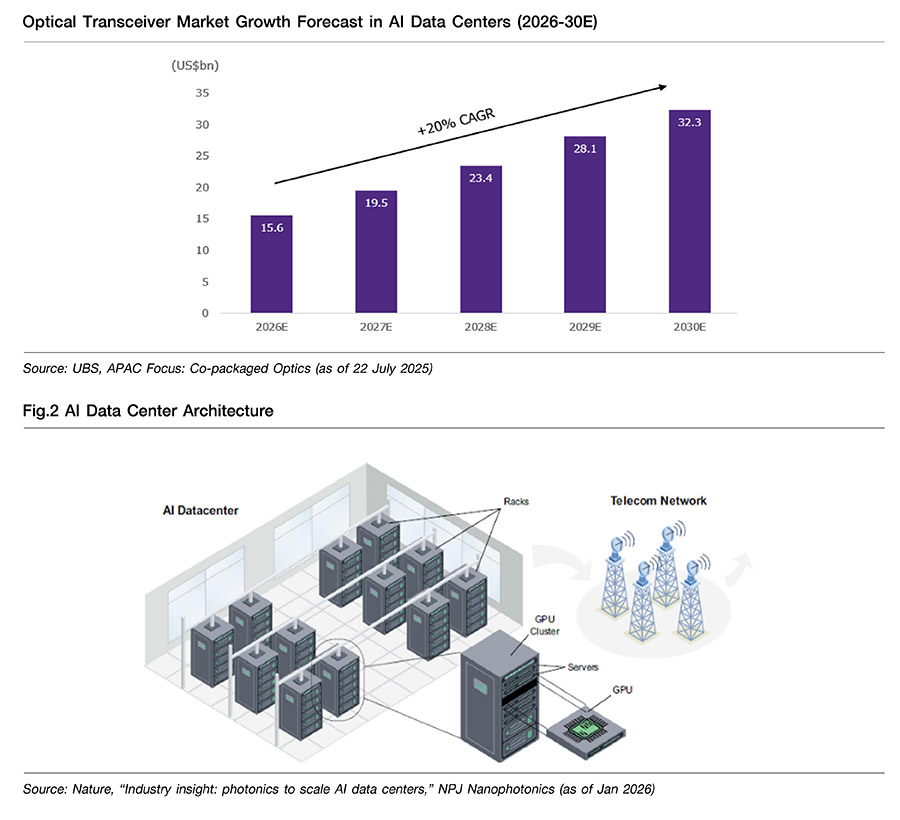
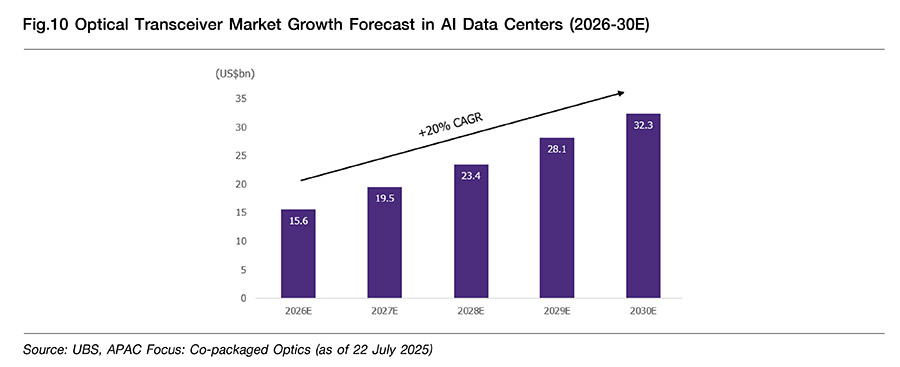
ด้าน UBS ประเมินว่าในกรณีฐาน ตลาด Data Center Optical Transceiver จะขยายตัวขึ้นจาก US$12.0bn ในปี 2025 เป็น US$32.3bn ในปี 2030 แม้ CPO จะเพิ่มสัดส่วนเป็น 20% แต่ตลาด Pluggable ในเชิงมูลค่ายังเพิ่มจาก US$12.0bn เป็น US$25.8bn สะท้อนว่า Architecture ใหม่สามารถขยายตลาดรวมได้โดยไม่จำเป็นต้องทดแทนตลาดเดิมแบบหนึ่งต่อหนึ่ง
เราคาดว่าการเปลี่ยนจาก 800G สู่ 1.6T จะเร่งขึ้นในปี 2026 ก่อน 3.2T มีบทบาทเพิ่มขึ้นในปี 2027–28 ขณะที่ Hyperscalers จีน มีแนวโน้มเข้าสู่รอบ Upgrade ตามหลังผู้ให้บริการรายใหญ่ในสหรัฐฯ นอกจากนี้ Architecture ยังเปลี่ยนจาก EML-based Pluggable ไปสู่ Silicon Photonics (SiPh), NPO (Near-Packaged Optics) และ CPO (Co-Packaged Optics) พร้อมกัน
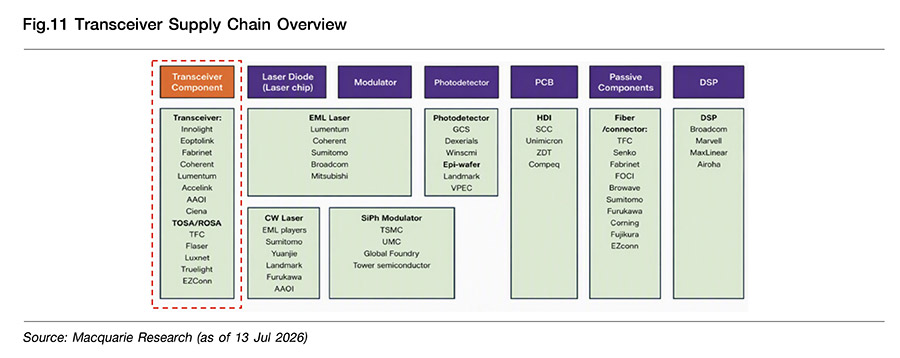
แม้ Optical Module จะดูเหมือนสินค้า Hardware ที่สามารถมีผู้ผลิตรายใหม่เข้ามาแข่งขันได้ แต่ Barrier to Entry ของสินค้าความเร็วสูงไม่ได้อยู่ที่การประกอบเพียงอย่างเดียว ผู้ผลิตต้องสามารถรวม Laser, Optical Chip, ชิปหรืออุปกรณ์อิเล็กทรอนิกส์สำหรับประมวลผลสัญญาณดิจิทัล (DSP) และชิ้นส่วนอื่นให้ทำงานร่วมกันภายใต้ข้อจำกัดด้านพลังงาน ความร้อน และความแม่นยำสูง โดยความยากเพิ่มขึ้นตามการเปลี่ยนจาก 800G ไปสู่ 1.6T และ 3.2T
ความท้าทายที่สำคัญกว่าการสร้าง Prototype คือ การผลิตจำนวนมากด้วย Yield ของการผลิตและ Reliability ที่สม่ำเสมอ เพราะ Hyperscaler ต้องติดตั้ง Module จำนวนมหาศาลในระบบที่มีมูลค่าสูง ความผิดพลาดเพียงเล็กน้อยสามารถกระทบทั้งประสิทธิภาพและต้นทุนการดำเนินงาน ขณะที่ NPO/CPO จะยิ่งเพิ่มความยากด้าน Optical Alignment, Packaging และ Testing เนื่องจาก Optics ถูกนำเข้าใกล้ ASIC มากขึ้น UBS ระบุว่าการรวมชิ้นส่วนใน CPO ทำให้ต้องควบคุมคุณภาพของแต่ละ Component เข้มงวดกว่า Pluggable Module ที่สามารถถอดเปลี่ยนได้ง่าย
หลังจากผ่านด้านเทคนิค ผู้ผลิตยังต้องผ่านการรับรองของลูกค้าและพิสูจน์ความสามารถในการส่งมอบในปริมาณสูงอย่างต่อเนื่อง ผู้นำตลาดจึงได้ประโยชน์จากประสบการณ์การผลิต ข้อมูล Yield สะสม ความสัมพันธ์กับ Supplier และ Track Record กับ Hyperscaler ซึ่งเป็นความสามารถที่ผู้เล่นรายใหม่ไม่สามารถสร้างขึ้นได้จากการลงทุนด้านกำลังการผลิตเพียงอย่างเดียว
Moat ของผู้นำไม่ถาวร แต่การตามให้ทัน Technology Roadmap ทั้งระบบทำได้ยาก
อัตรากำไรที่สูงของอุตสาหกรรมย่อมดึงดูดคู่แข่งใหม่เข้าสู่ตลาด การเป็นผู้เล่นรายใหญ่ในปัจจุบันไม่ได้หมายความว่า Innolight หรือ Eoptolink จะสามารถรักษาส่วนแบ่งตลาดได้ตลอดไป ผู้ผลิตรายอื่นสามารถลงทุนในเครื่องจักร เพิ่มกำลังการผลิต และแข่งขันด้านราคาได้ โดยเฉพาะเมื่อสินค้ารุ่นหนึ่งเข้าสู่ช่วง Mature Stage และเทคโนโลยีเริ่มเป็นมาตรฐานมากขึ้น
อย่างไรก็ตาม ความได้เปรียบของผู้นำอยู่ที่การต้องรักษาความสามารถในการแข่งขันหลายด้านพร้อมกัน ตั้งแต่การเข้าถึงชิ้นส่วนที่ตึงตัว การควบคุม Yield การส่งมอบในปริมาณสูง ไปจนถึงการผ่านการรับรองสินค้า Generation ใหม่ก่อนคู่แข่ง โดย Macquarie ประเมินว่าการที่ Zhongji Innolight มีส่วนแบ่งตลาดประมาณ 30–40% ช่วยเพิ่มอำนาจต่อรองกับ Supplier ในช่วงที่ชิ้นส่วนขาดแคลน และบริษัทสามารถเดินหน้าจาก 800G และ 1.6T ไปสู่ NPO ได้ต่อเนื่อง
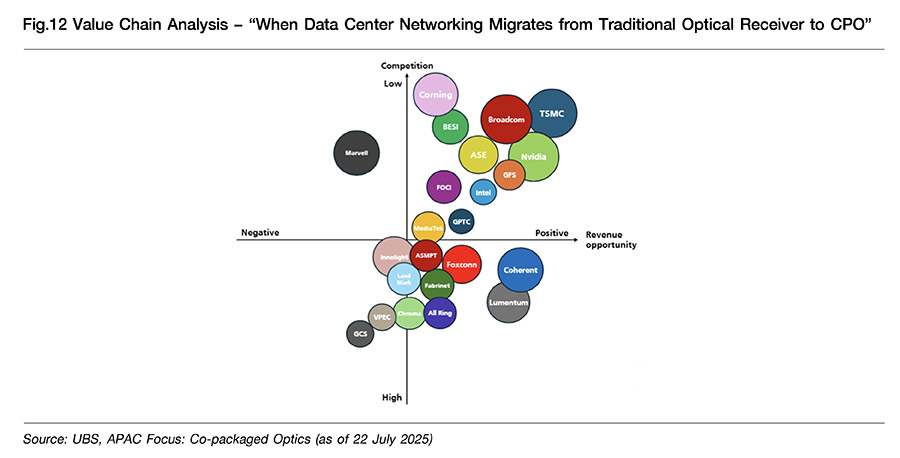
ความเสี่ยงสำคัญอาจไม่ได้อยู่ที่ผู้เล่นใหม่ แต่อยู่ที่การที่มูลค่าในห่วงโซ่อุปทานย้ายไปยังส่วนอื่นเมื่อเทคโนโลยีเปลี่ยนไป เช่น CPO อาจเพิ่มบทบาทของ TSMC, ASE และผู้ให้บริการด้านบรรจุภัณฑ์ขั้นสูง ขณะที่บทบาทของ Optical Module แบบเดิมอาจลดลง
ดังนั้น Moat ของผู้นำในตลาด Optical Transceiver เช่น Zhongji Innolight และ Eoptolink ไม่ได้ขึ้นอยู่กับการป้องกันคู่แข่งเพียงอย่างเดียว แต่ขึ้นอยู่กับว่าบริษัทสามารถย้ายความสามารถจาก Pluggable Module ไปสู่ Silicon Photonics, Optical Engine, NPO และ CPO ได้เร็วเพียงใด
Part IV: จาก Pluggable สู่ CPO - Optical Engine ขยับเข้าใกล้ ASIC มากขึ้น
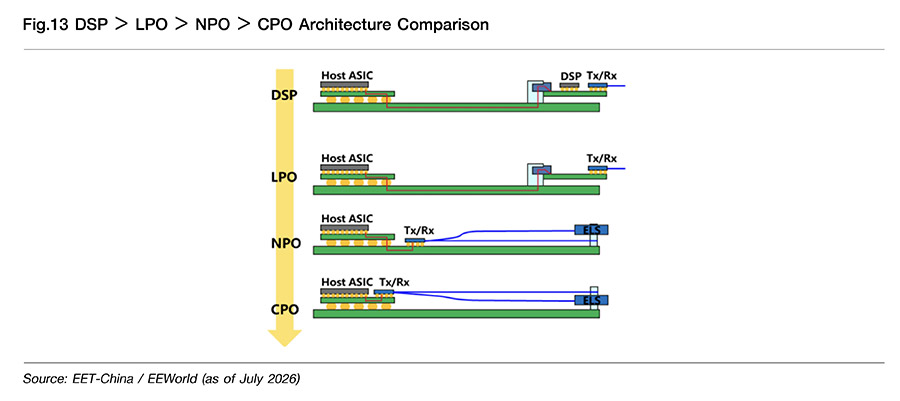
การพัฒนาการเชื่อมต่อ Optical Interconnect มีทิศทางสำคัญคือ ลดระยะทางที่ข้อมูลต้องเดินทางในรูปสัญญาณไฟฟ้า และย้ายส่วน Optical เข้าใกล้ Host ASIC มากขึ้น ในโครงสร้างแบบ Pluggable ทั่วไป สัญญาณต้องเดินทางจาก ASIC ผ่านแผงวงจรเป็นระยะทางค่อนข้างไกลก่อนเข้าสู่ Optical Transceiver ที่ขอบของระบบ จึงต้องอาศัยชิป DSP (Digital Signal Processor) เพื่อช่วยชดเชยการสูญเสียของสัญญาณ แต่เมื่อ Bandwidth สูงขึ้น วิธีดังกล่าวเริ่มใช้พลังงานมากและสร้างความร้อนเพิ่มขึ้น
LPO ลดการพึ่งพา DSP ภายใน Module แต่ยังคงตำแหน่ง Optical Transceiver ไว้บริเวณขอบระบบ ขณะที่ NPO ย้าย Optical Engine เข้ามาอยู่บนแผงวงจรใกล้ ASIC มากขึ้น ทำให้เส้นทางสัญญาณไฟฟ้าสั้นลง ส่วน CPO ก้าวไปอีกขั้นด้วยการนำ Optical Engine ไปอยู่ติดกับ ASIC บน Package หรือ Substrate เดียวกัน และใช้ External Laser Source ส่งแสงเข้ามาจากภายนอก
การเปลี่ยนแปลงนี้สะท้อนว่า Value Pool ของอุตสาหกรรมไม่ได้หายไปเมื่อ Pluggable Module ลดบทบาท แต่กำลังย้ายจาก DSP และตัว Module แบบเดิม ไปสู่ Optical Engine, Silicon Photonics, CW Laser / External Laser Source รวมถึง Packaging และ Testing ที่มีความแม่นยำสูงขึ้น ดังนั้นความเสี่ยงสำคัญต่อผู้ผลิต Optical Module เดิมไม่ใช่การที่ Optics หายไป แต่คือบริษัทสามารถย้ายความสามารถตาม Architecture ใหม่ได้เร็วเพียงใด
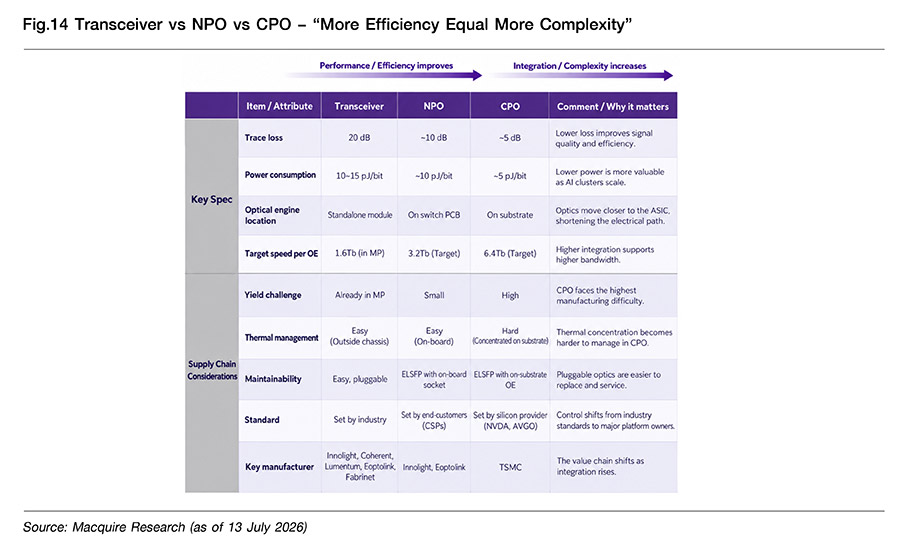
Fig.14 แสดงให้เห็นว่าเมื่อ Optical Engine ถูกย้ายเข้าใกล้ ASIC ประสิทธิภาพของระบบดีขึ้นอย่างมีนัยสำคัญ โดย Trace Loss ลดจากประมาณ 20 dB ใน Pluggable Transceiver เหลือ ~10 dB ใน NPO และ ~5 dB ใน CPO ขณะที่การใช้พลังงานลดจากประมาณ 10–15 pJ/bit เหลือ ~10 และ ~5 pJ/bit ตามลำดับ พร้อมกับความสามารถในการรองรับ Optical Engine ที่เพิ่มจากระดับ 1.6T ไปสู่เป้าหมาย 3.2T สำหรับ NPO และ 6.4T สำหรับ CPO
กล่าวคือ ประสิทธิภาพที่ดีขึ้นมาพร้อมความซับซ้อนที่สูงขึ้นเช่นกัน Pluggable Transceiver เป็นเทคโนโลยีที่เข้าสู่การผลิตจำนวนมากแล้ว สามารถถอดเปลี่ยนได้ง่าย และมีการกำหนดมาตรฐานในระดับอุตสาหกรรม ขณะที่ NPO เริ่มมีความเฉพาะเจาะจงตามลูกค้ามากขึ้น ส่วน CPO มีความท้าทายสูงทั้งด้าน Yield, การจัดการความร้อน และการซ่อมบำรุง เพราะ Optical Engine ถูกผนวกรวมกับระบบที่มีมูลค่าสูงมากขึ้น
ในเชิงโครงสร้างอุตสาหกรรม ความเปลี่ยนแปลงนี้อาจทำให้ อำนาจในการกำหนดระบบค่อย ๆ ย้ายจากผู้ผลิต Module ไปยังผู้พัฒนา Silicon และ Advanced Packaging มากขึ้น โดย Zhongji Innolight และ Eoptolink เป็นผู้เล่นสำคัญใน NPO ขณะที่ฝั่ง CPO มี TSMC เข้ามามีบทบาทมากขึ้น อย่างไรก็ตาม NPO อาจเป็นช่วงเปลี่ยนผ่านที่น่าสนใจสำหรับผู้ผลิต Module เดิม เพราะยังใช้ความสามารถด้าน Optical Engine และการผลิตเดิมได้มากกว่า CPO ขณะที่ให้ประสิทธิภาพสูงกว่า Pluggable อย่างชัดเจน
ดังนั้น การเปลี่ยนจาก Pluggable → NPO → CPO ไม่ควรถูกมองเป็นเส้นทางที่เกิดขึ้นทันที แต่เป็น Trade-off ระหว่างประสิทธิภาพกับความง่ายในการผลิตและดูแลระบบ ซึ่งหมายความว่าแต่ละ Architecture มีโอกาสอยู่ร่วมกันในช่วงหนึ่ง และผู้ชนะในรอบถัดไปจะเป็นบริษัทที่สามารถตามการย้ายของ Value Pool ได้โดยไม่สูญเสีย Yield, Reliability และความสัมพันธ์กับลูกค้า
ทำไมตัวเลือกการลงทุนในอุตสาหกรรม Optics ต้องโฟกัสไปที่ China A-Shares?
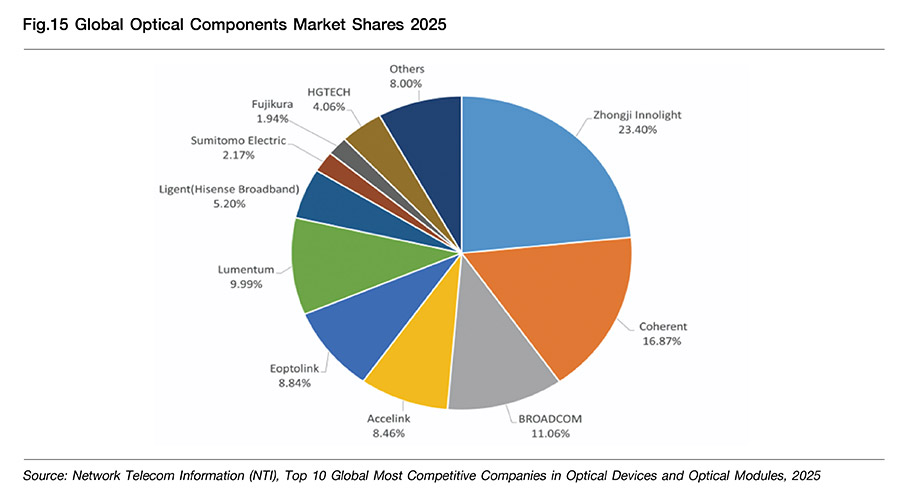
ตลาดอุปกรณ์และโมดูลสื่อสารผ่านแสง (Optical Devices & Modules) มีผู้ผลิตจีนเป็นผู้เล่นสำคัญในระดับโลก โดย Zhongji Innolight ครองส่วนแบ่งสูงสุดที่ 23.4% ขณะที่ Eoptolink, Accelink, Ligent และ HGTECH มีส่วนแบ่งรวมกันอีกกว่า 26% ส่งผลให้ผู้ผลิตจีนที่ระบุในกลุ่มผู้นำมีส่วนแบ่งรวมประมาณ 50% ของตลาดโลก สะท้อนว่า Optics แตกต่างจากหลายอุตสาหกรรมใน Hard Tech Ecosystem ที่ยังอยู่ในช่วงลดการพึ่งพาต่างประเทศ เพราะบริษัทจีนปัจจุบันมีความสามารถแข่งขันและฐานลูกค้าที่กว้างขวางในตลาดโลก
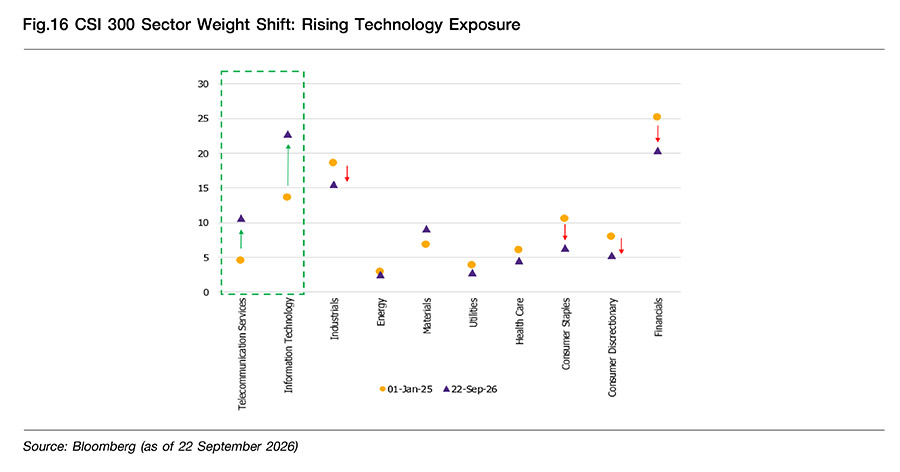
การเติบโตอย่างขึ้นอย่างรวดเร็วของบริษัท Optics และ Hardware Technology (Hard-Tech) ทำให้เกิดการเปลี่ยนแปลงเชิงโครงสร้างในตลาดหุ้น China A-shares ที่ให้น้ำหนักกับกลุ่มเทคโนโลยีมากขึ้นอย่างต่อเนื่อง โดยตั้งแต่ต้นปี 2025 ถึงวันที่ 22 ก.ย. 2026 น้ำหนักของกลุ่ม Information Technology ในดัชนี CSI 300 เพิ่มจาก 13.6% เป็น 22.8% และ Telecommunication Services เพิ่มจาก 4.6% เป็น 10.6% ขณะที่น้ำหนักของกลุ่มหลักเดิมอย่าง Financials, Consumer Staples และ Consumer Discretionary ปรับลดลงอย่างชัดเจน สะท้อนว่า CSI 300 กำลังเปลี่ยนจากดัชนีที่พึ่งพาภาคการเงินและการบริโภคในประเทศเป็นหลัก ไปสู่ดัชนีที่มีบทบาทของเทคโนโลยีและอุตสาหกรรมยุทธศาสตร์มากขึ้น ซึ่งช่วยให้การลงทุนผ่าน China A-shares มีความเชื่อมโยงกับแนวโน้ม Hard Tech มากขึ้น
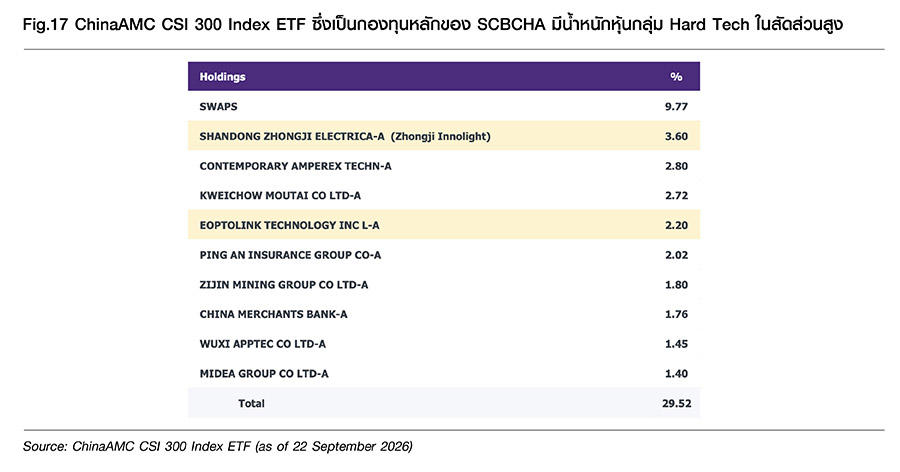
กองทุนเปิดไทยพาณิชย์ หุ้นจีนเอแชร์ หรือ SCBCHA เป็นกองทุน Feeder Fund ที่ลงทุนใน ChinaAMC CSI 300 Index ETF ซึ่งลงทุนในหุ้นที่เป็นส่วนประกอบของดัชนี CSI 300 ทำให้กองทุนได้รับประโยชน์จากการเปลี่ยนแปลงเชิงโครงสร้างของตลาด A-shares ที่มีน้ำหนักกลุ่ม Technology เพิ่มขึ้น และสอดคล้องกับมุมมองเชิงบวกของเราต่อกลุ่ม Hard Tech ของจีน โดยเฉพาะกลุ่มที่เกี่ยวข้องกับ AI Infrastructure และ Optics อย่างไรก็ตาม ดัชนี CSI 300 ยังมีน้ำหนักในกลุ่ม Financials, Industrials และ Consumer อยู่ค่อนข้างมาก ทำให้ทิศทางของการเคลื่อนไหวของกองทุน ขึ้นอยู่กับการฟื้นตัวของเศรษฐกิจจีนโดยรวมควบคู่กันไป
ในเชิงกลยุทธ์ เรามีมุมมองเชิงบวกต่อกลุ่ม Hard Tech ของจีน แต่สำหรับการลงทุนในกองทุนหุ้นจีน A-shares (SCBCHA) แนะนำให้ติดตามสัญญาณการฟื้นตัวของอุปสงค์ภายในประเทศ โดยเฉพาะการบริโภค ก่อนเพิ่มน้ำหนักการลงทุน หากดัชนีเศรษฐกิจเริ่มสะท้อนว่าการบริโภคผ่านจุดต่ำสุดและเริ่มปรับตัวดีขึ้น จะเป็นสัญญาณสำคัญว่า การฟื้นตัวของเศรษฐกิจกำลังขยายจาก Hard Tech ไปสู่ Real Sector ซึ่งจะช่วยให้แนวโน้มการเติบโตของกำไรตลาดหุ้นจีนมีการกระจายตัวไปในวงกว้างมากขึ้น และช่วยเพิ่มความน่าสนใจในการลงทุนในหุ้นจีน A-shares มากขึ้น
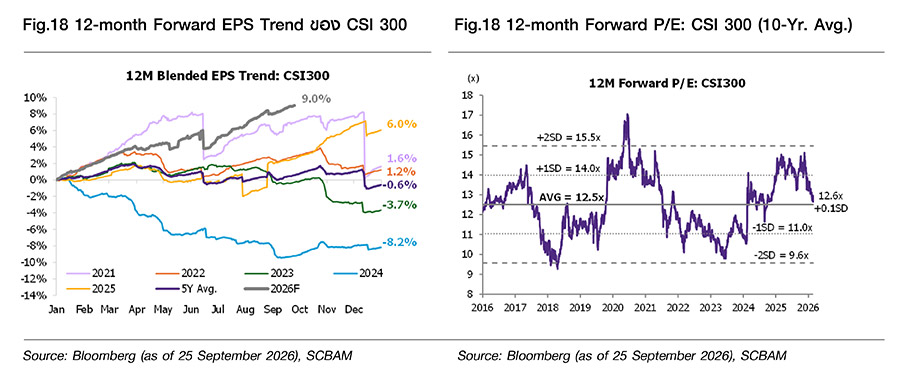
ด้าน Valuation ดัชนี CSI 300 ซื้อขายที่ 12-month Forward P/E ราว 12.6x ณ วันที่ 24 ก.ย. 2026 ใกล้เคียงค่าเฉลี่ย 10 ปีที่ 12.5x ขณะที่ Forward EPS Trend ปรับดีขึ้นจากช่วงต้นปี สะท้อนว่า Valuation ไม่ได้อยู่ในระดับแพง อย่างไรก็ตาม Valuation ที่ไม่แพงเพียงอย่างเดียวยังไม่ใช่ปัจจัยเร่ง (Catalyst) เพียงพอ แต่เรามองว่า จุดเปลี่ยนสำคัญสำหรับการเพิ่มน้ำหนักการลงทุนในหุ้นจีน A-shares คือ การเห็นสัญญาณการฟื้นตัวของการบริโภคภายในประเทศและผลประกอบการในกลุ่ม Real Sector ที่ชัดเจนขึ้น
กองทุนไม่ได้ป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนทั้งจำนวน ผู้ลงทุนอาจขาดทุนหรือได้รับกำไรจากอัตราแลกเปลี่ยน หรือได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรกได้ ผู้ลงทุนควรทำความเข้าใจ ลักษณะสินค้าเงื่อนไข ผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน สอบถามรายละเอียดเพิ่มเติมและขอรับหนังสือชี้ชวนได้ที่บลจ.ไทยพาณิชย์ และผู้สนับสนุนการขาย โทร. 02 777 7777 หรือ 02 949 1500 www.scbam.com